
北京银行:金融板块价值回归的“三修复”样本
北京银行(601169.SH)作为A股头部城商行,当前正呈现“基本面边际改善+估值严重错配”的鲜明特征,是金融板块价值回归的典型代表。
一、北京银行的核心投资价值在哪?
北京银行的投资逻辑可概括为“三修复”:
修复维度 核心逻辑 数据支撑
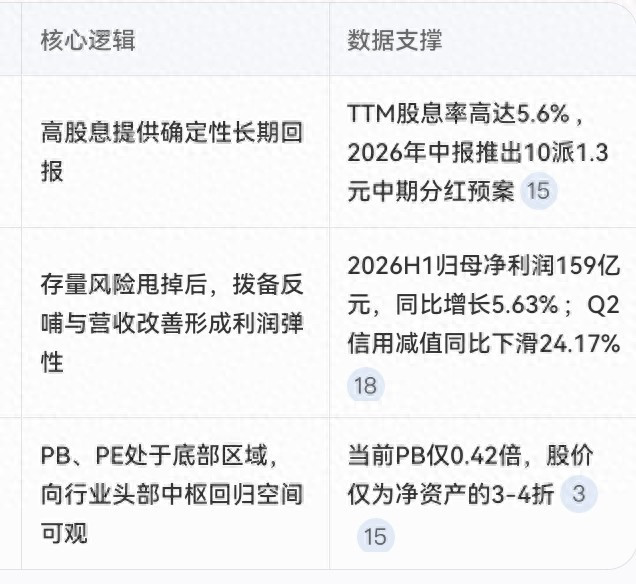
现金流修复
高股息提供确定性长期回报 TTM股息率高达5.6%,2026年中报推出10派1.3元中期分红预案。
盈利修复
存量风险甩掉后,拨备反哺与营收改善形成利润弹性 2026H1归母净利润159亿元,同比增长5.63%;Q2信用减值同比下滑24.17%。
估值修复 PB、PE处于底部区域,向行业头部中枢回归空间可观 当前PB仅0.42倍,股价仅为净资产的3-4折。
二、北京银行在银行业板块中处于什么位置?
从估值对比来看,北京银行在银行业板块中具备显著的低估值优势:
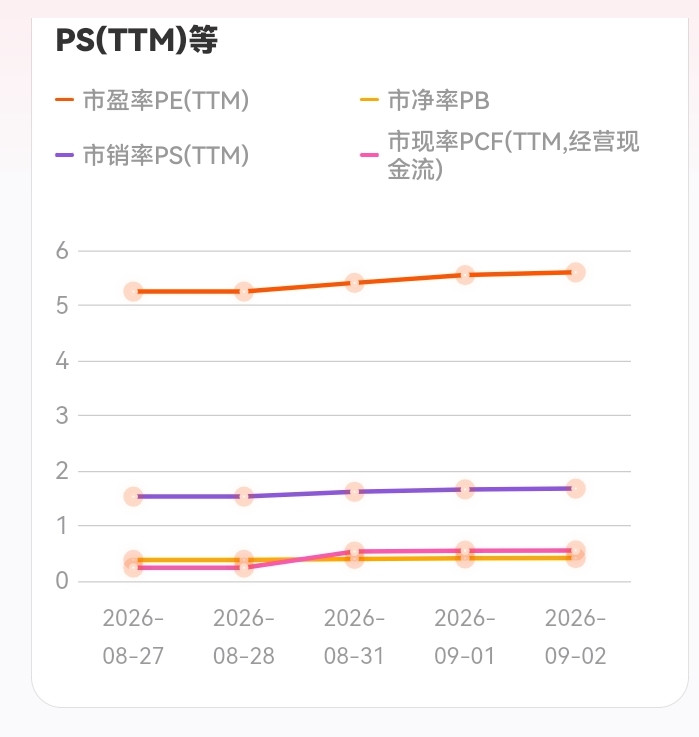
指标 北京银行 银行板块整体 对比
市盈率PE(TTM) 5.7倍 7.29倍 低于板块均值
市净率PB 0.42倍 0.70倍 显著低于板块均值
市销率PS(TTM) 1.70倍 2.84倍 低于板块均值
市现率PCF(TTM) 0.56倍 10.41倍 显著低于板块均值
截至2026年6月末,42家A股银行平均市净率约0.56倍,全部处于破净状态,其中约四成低于0.5倍。北京银行PB仅0.42倍,处于上市以来历史估值分位的底部区间。
三、为什么长期资金青睐银行股?
低利率环境下的“类固收”资产:10年期国债收益率中枢维持在1.7%附近,而银行股股息率普遍维持在4%-6%,显著高于国债收益率,且盈利波动相对较小、分红率稳定。
保险资金集中加码:2026年二季度,保险资金集中加码六大国有大行,险资已全部现身六大行前十大股东及前十大流通股东名单。监管层持续鼓励中长期资金入市并提升权益资产配置比例,进一步增强了保险资金增配银行股的动力。
估值逻辑彻底切换:银行股的投资逻辑已从过去追逐业务成长溢价,转向依托持续稳定的现金分红获取长期收益,核心配置价值持续凸显。
四、银行业板块整体配置价值如何?
当前银行板块股息率4.14%,位于所有行业第一,较十年期国债收益率溢价2.46pct;PB仅0.69x,位于所有板块末位,股息估值性价比突出。
中信证券认为,下半年银行板块有望从“高股息防御资产”向“高确定性权益资产”重估,在经历了资金大幅流出后,绝对收益空间巨大。
风险提示:宏观经济增长不及预期、零售不良暴露导致资产质量恶化的风险;净息差收窄幅度超预期的风险。
五、银行业板块低估值股票一览
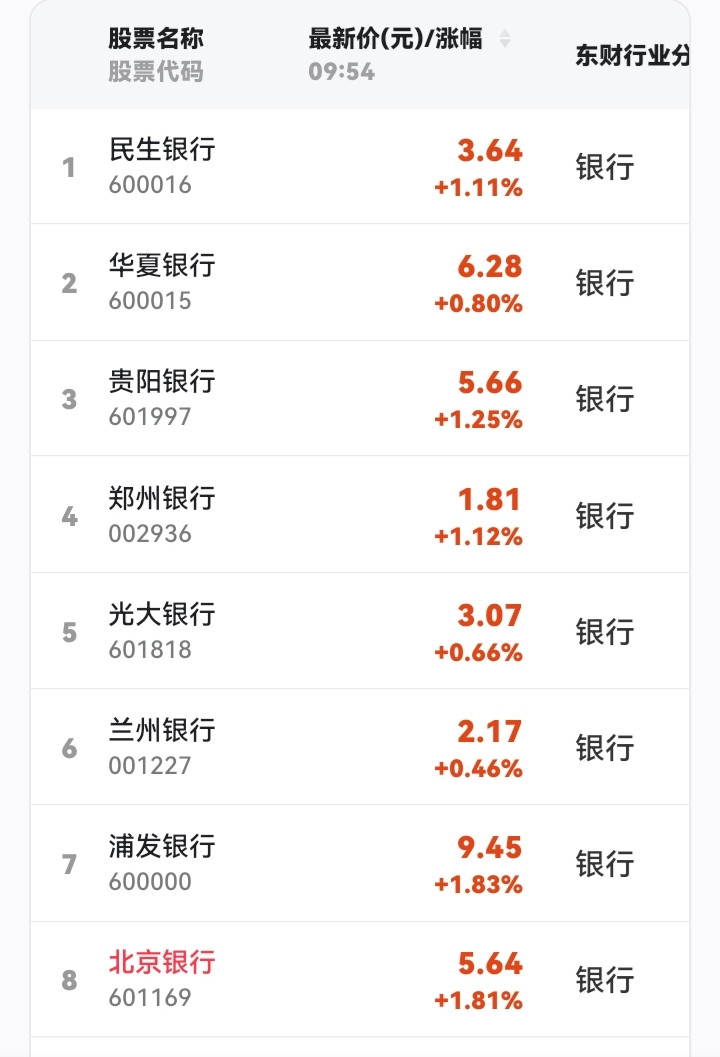
以下是银行业板块按市净率从低到高排序的股票,北京银行位列第8位:
综合来看,北京银行作为A股头部城商行,当前呈现“基本面边际改善+估值严重错配”的鲜明特征,是追求稳健分红、具备中长期持有耐心、能适度承受银行板块波动的投资者值得重点关注的标的。
风险提示:以上分析基于公开资讯与历史数据,仅供参考,不构成投资建议。市场有风险,投资需谨慎,建议结合自身风险承受能力,理性决策。
倍享策略提示:文章来自网络,不代表本站观点。


